合肥,拼贴出来的城市个性 | 城市观察 CITYWATCH 02

点击标签寻找相似文章,点击正文段落推荐相关问题。


来合肥之前,我对这座城市的认识,几乎都来自科技与产业报道。新能源汽车、量子科技、新型显示,这些关键词构成了外界谈论合肥的主要方式。在产业叙事里,合肥并不缺少存在感,但落到城市生活,它却较少被描述。
这种叙事上的落差,让我很难在脑海里拼出一个具体的合肥。产业图景之外,这座城市呈现出怎样的日常气质,我几乎没有概念。
直到进入红星路一带,我之前的判断开始松动。
城市商业的进化轨迹:
一条街上,新旧各过各的
这一带由几条马路串联——红星路、人民巷、庐江路,步行不过十几分钟。新旧店铺穿插在沿街店铺里,没有明显的界线。

几家装修漂亮的新店与老铺子紧挨在一起,让这片街面有了拼贴感。类似的混搭并不陌生,在上海梧桐区甚至很常见。但在合肥,它们又有点出乎我的意料,在这座新一线城市的商业版图变迁中,这些店是怎么来的,又为何会走到一起?
这种新旧搭配并非均匀分布。红星路新店多,走几步就是一家;庐江路旧店为主,偶尔夹着一两家新店;到了人民巷,两边几乎都是开了多年的小铺,只有转角处冒出一家新店。沿着几条路走,街景不断切换。前一分钟还在看服装店的橱窗,拐个弯,就只剩蓝底白字的喷绘招牌和堆在门口的水管电线了。

违和吗?违和。但我还挺喜欢这种违和。
因为它们谁也不迁就谁。老店照常营业,新店照常亮灯,中间没有融合,没有谁试图“更新”谁。消费者各取所需,商户各得其乐。
后来去合柴1972,我又一次看到了类似的并置,只是尺度从一间铺子扩大到一片建筑。

餐厅、咖啡馆、买手店和市集已经进入园区,但老门不需要为这些新业态提供气氛。在这里,设计主动退后了一步,让旧建筑保留了自己的重量。
园区的运营节奏为眼前这种空间状态提供了另一层解释。这次到合肥,我恰好在合柴参加了“主理人宇宙”发起的一场交流活动。合柴运营方在现场提到,项目采取“一边建设、一边运营”的方式。对于还没找到合适内容的大厂房,他们“宁愿放着,等着”。
这种“留白”与合肥新旧并置的状态形成呼应:空间不必一次填满,新旧关系也不必被预先整理成圆满的结果。
在红星路,我看到的是空间横轴上的拼贴——不同速度、不同来源、不同审美体系的生活状态,被并置在同一条街上;在合柴,我看到的是时间纵轴上的叠压——新的文化消费功能进入旧工业与监狱空间。两者并不属于同一种更新模式,却都没有在新与旧之间迎合任何一方。

时髦风向地标:
红星路的韩风,吹了二十多年
红星路上的韩系店铺,并不是最近几年才出现的。
一位熟悉合肥商业的当地自媒体从业者告诉我,早在二十多年前,红星路就聚集了一批经营日韩服装的店主。那一代开服装店的人,有的曾在国外留学,有的频繁往返日本、韩国。对于经营服装和美妆的个体商户来说,日韩既是选货目的地,也是最直接的审美参考。
公开报道也留下了这段历史的痕迹:红星路的商业从1990年代末开始萌芽,2012年的报道已将它描述为一条聚集个性店主和海外代购商品的服饰街。不同于作为城市地标的淮河路步行街,红星路更贴近一批追求个性与潮流的本地消费者。在当时,它称得上合肥最洋气的街区之一。
红星路的韩系风格,最初由个体商户、跨境选货和熟客关系共同形成。店主沿着自己的出行路线和进货渠道,将服装、美妆、搭配方式带回合肥,再通过本地经营完成筛选和转译,逐渐形成街区的商业特色。
据当地受访者回忆,红星路某女装店已经经营二十余年,生意最好的时候,单月销售额曾达到百万元级别。这一数字说明,在大型购物中心和电商平台成为主流消费渠道之前,红星路上的特色服装店已经能够聚集一批消费能力不低、对外来时尚敏感的客群。
这种买手逻辑延续至今,变化主要发生在经营内容和门店呈现方式上。二十年前,店主从日韩带回的主要是服装、化妆品和搭配方式;如今,日韩风格还体现在门店装潢、墙面材质、灯光色温、货架陈列以及宣传视觉等空间细节中。
这套路径在新粮仓——一处由安徽省机械化粮库改造而来的商业文化园区——呈现出新的表达。园区内一家韩国美妆店的店员称,老板来自韩国,商品也从韩国采购;部分酒吧和演出空间则在门店物料中使用权志龙、Jennie等韩流明星形象。

更标准的新一线城市商业进化史:
从商业街到购物中心,再到非标商业体

红星路的生长,发生在合肥购物中心大规模出现之前。1970-1980年代的红星路仍以沿街平房为主,商业空间直到1990年代末,才逐渐出现。1996年前后,红星路与桐城路交叉口的二层小红楼完成改造,并沿街设置了商铺。1998年至1999年,随着住户相继入住和一楼住宅陆续改店,街面商业逐渐成形。到2012年,桐城路至金寨路一段已聚集近百家商户,主要经营服饰、化妆品和创意商品。
此刻,我在红星路看到的拼贴感,某种程度上正是这种生长方式留下的结果。它形成于社交媒体成为商业工具之前,商户与住家共处一条街,新店与老铺各自营业,长期形成了一套不同于大型商业综合体的商业生态。
当红星路沿着街铺商业的逻辑生长时,城市主流商业的载体也在改变。2004年国购广场、2005年元一时代广场相继开业,集购物、餐饮和娱乐于一体的购物中心开始出现;2010年包河万达广场开业,全国性商业开发商带来的标准化开发、统一招商和集中运营模式进一步改变了市场。此后的商业升级沿着两个方向展开:银泰中心强化了四牌楼的高端商业功能,之心城、天鹅湖万达和万象城则推动商业供给向三里庵、环天鹅湖等片区延伸。
十余年间,合肥走过了许多新一线城市相似的商业进程:消费空间从百货、商业街转向大型购物中心,城市商业也由老城集中走向多中心分布。
2019年开园的合柴1972,为这条进化路径增加了新的方向。旧厂房和监狱建筑被重新用于展览、餐饮、市集和文化消费;2024年投入运营的新粮仓,则将粮库、筒仓和铁路遗存转化为商业场景。品牌数量和商业体量之外,建筑记忆、开放空间和内容运营也开始成为商业项目的一部分。与此同时,包河万象汇、银泰in77等购物中心继续入市,合肥商业进入新建综合体与存量空间更新并行的阶段。
把这条时间线与半日的走访叠在一起,我意识到,红星路、银泰中心、万象城、合柴和新粮仓,分别对应着街铺、购物中心与非标商业等不同阶段。它们同时留在今天的合肥,叠加成这座城市当下的商业版图。
这幅商业版图还在更新。近几年,购物中心、特色街区和改造园区持续承接新品牌,首店数量成为观察这一轮商业供给变化的重要指标。2022年至2024年,合肥新增品牌首店从114家增至270家以上;2025年,仍有221家品牌首店落地。

2024年首店的快速增长主要由新项目密集开业带动。坝上街吾悦广场、新粮仓、包河万象汇、龙湖合肥高新天街、银泰in77从4月至12月陆续投入运营,餐饮、咖啡、影院、宠物服务等多个业态的新品牌同期进场。

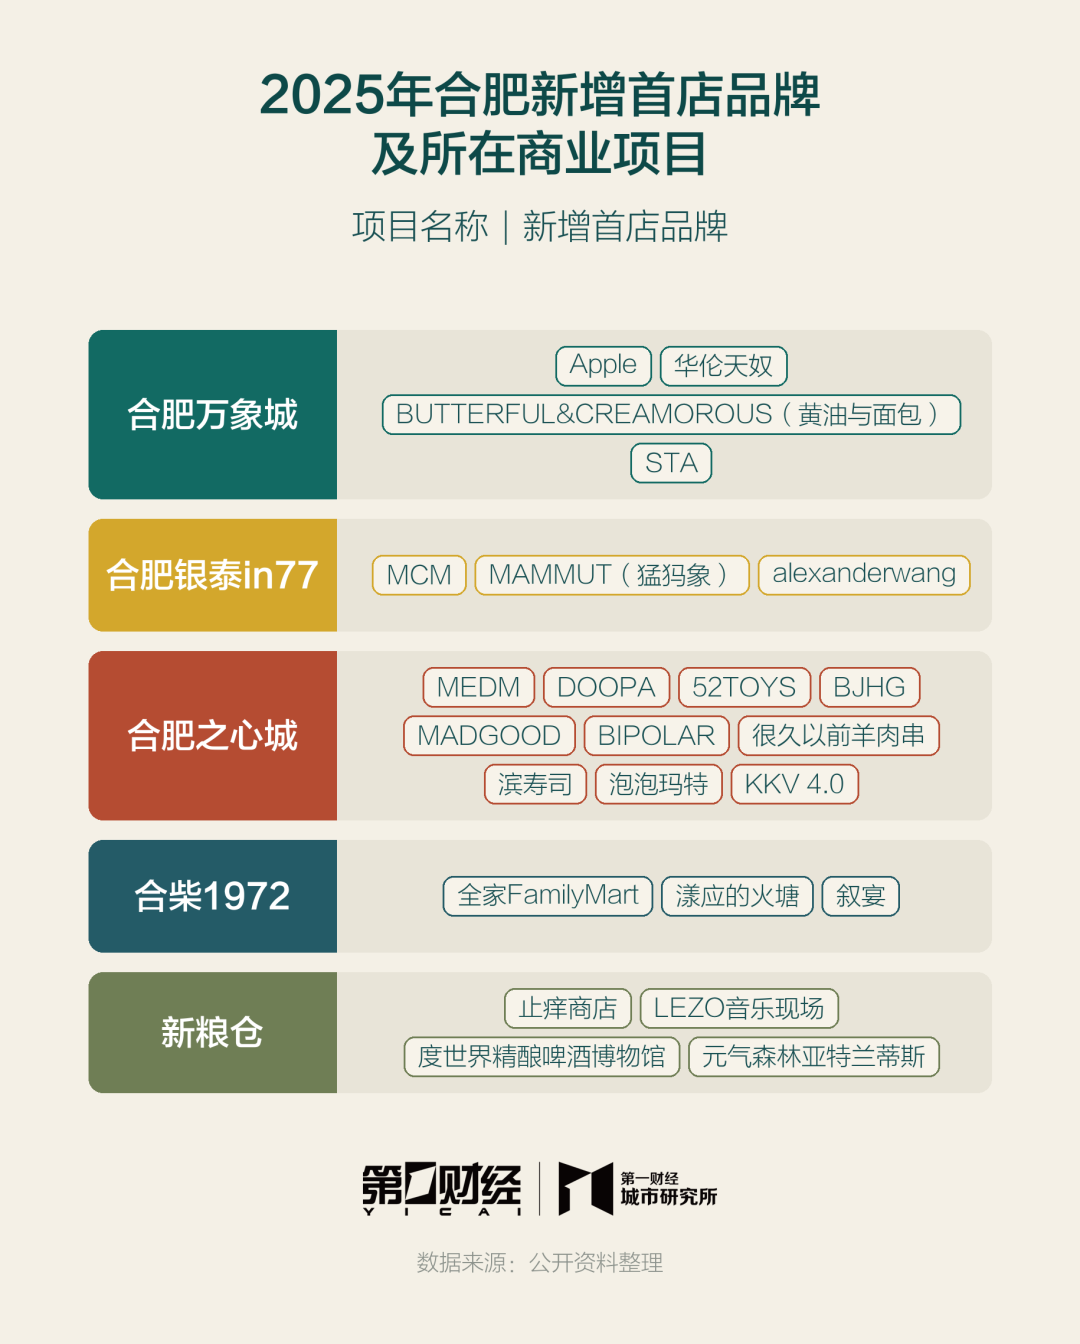
2025年合肥首店的数量有所回落,但仍在进入不同类型的商业空间:万象城、银泰in77和之心城的新增品牌主要集中在高端时装、户外运动和潮玩零售,合柴1972、新粮仓等非标商业空间则更多承接餐饮、现场演出等场景型业态。这一阶段的首店布局更多依托既有商业载体,不同项目的招商方向也变得更加清晰。
这与全国商业地产市场的变化基本同步。赢商网数据显示,2025年全国新开业集中式商业项目超过360个,数量创2013年以来新低,其中约20%为存量改造项目。随着新增项目放缓,既有商业空间的业态调整、场景更新和品牌更替开始占据更重要的位置。
合肥相对年轻的人口结构,为首店和新消费业态提供了稳定的客群基础。
2024年,合肥59所高等院校拥有普通本专科在校生66.65万人、研究生8.73万人,合计超过75万人。大学生不等同于高消费人群,却能为咖啡、服饰、酒吧、潮玩和体验型业态提供规模稳定的潜在客群,也为新的商业表达在城市中找到早期消费者创造条件。
红星路没有进入首店经济的核心版图,它的买手传统还在,只是从“向外拿货”变成了城市商业版图里一条安静的支线。它不需要和大型综合体竞争,也没有被刻意改造成统一的消费场景,只是沿着形成了二十多年的街道尺度,继续生长。
新旧拼贴,不必圆满
新旧并置当然不是合肥独有。几乎所有快速发展的城市,都能找到咖啡店与五金店相邻、旧厂房被改造成文创园的案例。
拥有这些元素的合肥并不特殊。真正打动我的,是它们之间没有形成一种过于圆满的关系。
红星路的老店不是供人观看的城市遗存,它们仍然在做生意;新店也没有承担改造整条街区的使命,只是找到一个铺面,另起一行。合柴的监狱老门保留着自己的严肃,新进入的咖啡馆和展厅则经营着当下。
不同的时间没有被整理成一条平滑的叙事。它们彼此紧挨着,各自存在。
合肥的年轻消费市场善于借用外部世界的语言。它可以从首尔借来一套店铺审美,也可以容纳咖啡馆、品牌首店和主理人店铺。这些具有当代感的设计表达与商业形式,与看上去不够现代、却仍在运转的本地日常并置在同一座城市里。
它们之间的接缝清晰可见。也正是这些没有被抹平的接缝,拼贴出合肥的城市个性。合肥持续变化,却没有急于成为另一座城市。
文/图 倪佳律