算法筛选3700家光通信企业,我们找到了这些站在“光”里的城市

点击标签寻找相似文章,点击正文段落推荐相关问题。
2026年6月18日,光模块龙头中际旭创总市值一度超过贵州茅台。加上新易盛、天孚通信,“易中天”三家上市公司当天总市值冲到约2.66万亿元。
光模块,一个长期藏在通信设备背后的零部件赛道,就这样被推到资本叙事的最前排。
资本涌动背后,中国光模块产业的区域布局也备受关注。做了20多年“中国光谷”招牌的武汉,和突然冒头的“易中天”大本营苏州,似有双强对峙的态势,也让大家产生了更多好奇——这条过去鲜为大众认知的产业链究竟在哪些城市早已悄然布局。
我们在由全国上百万家高新技术企业、科技型中小企业、专精特新企业及上市公司构成的第一财经城市数据库产业子库中,针对性地拆解了光通信细分赛道后,筛选出了3700余家光通信企业,为它们建立了产业链环节标签,并试图通过区域产业格局的分析回答一个问题:哪些城市真正站在光通信产业链的关键位置?

光通信的产业链结构
首先我们从产业链构成的角度来系统性地了解一下光通信和光模块行业。
光通信,是以光纤为传输介质、以光信号为信息载体的通信技术,相比于原来以铜缆为介质的电通信,其优势在于带宽高、时延低、传输距离长、抗干扰能力强。AI时代的到来迅速让光通信产业走到了聚光灯下——随着AI模型训练集群和推理集群之间的数据交换急剧放大,算力不再只取决于单块GPU的性能,也取决于不同芯片、服务器和数据中心之间能否被高速、稳定地连接起来。
光模块,就是完成这种连接的核心部件之一。它把电信号转换为光信号,再把光信号转换回电信号,让服务器、交换机和数据中心之间能够通过光纤传输数据。
过去,光模块主要服务于电信网络、宽带接入和传统数据中心,单模块速率几十G到上百G不等,承担设备之间互联通信的“管道”角色,算是通信设备的零配件。
但到了AI时代,高速光模块的速率冲到了800G甚至1.6T,变身成GPU集群里串联海量显卡的高速通道,也就成了AI算力网络里的关键基础设施。2025年,英伟达发布了基于硅光的CPO(共封装光学)的新一代交换机方案,直接把光通信领域的竞争从可插拔光模块,推到了光引擎与交换芯片共封装的整机系统层面。

不嫌枯燥的话,我们可以从已经筛选出的3700家中国光通信相关企业以及它们所处的产业链位置来详细了解这条产业链的结构(你也可以直接跳过这段拉到下一个小标题)。
上游是光模块生产要用到的核心材料和零部件,超过1100家企业处在这一环节。细分来看,它又包括了这四个部分:
光芯片与核心器件:这是光模块的心脏,负责电信号和光信号之间的转换。代表性企业有具备从光电子芯片、器件到模块和子系统的研发与规模量产能力的武汉光迅科技,和能生产DFB、EML、CW等激光器芯片的咸阳源杰科技。
光器件与连接组件:它们负责让光信号在芯片和光纤之间稳定通过,包括了光放大器、光纤连接器、光分路器等。鹤壁的仕佳光子有PLC分路器芯片、AWG(阵列波导光栅)等产品,是这个环节国产化突破的代表。
PCB材料链:光模块所有的电子元器件都要焊在印制电路板PCB上,高速光模块对电路板要求极高,信号不能在路上损耗太多。东莞生益科技做的覆铜板是PCB的重要原材料,深圳深南电路、惠州胜宏科技则提供高阶的PCB产品,为高速信号的低损耗传输提供支撑。
光纤材料:也就是光信号的传输通道。它进一步拆分可以落到预制棒、光纤预制棒、石英材料、玻璃纤维等原料上游。
零部件准备完成后,进入中游的耦合封装、模块组装、测试验证和可靠性检验,一块光模块才真正被制造出来。中游的企业规模是最大的,达到了2960家,又分为三个子环节:
高速光模块与光互联:这是中游最核心的环节,把光芯片、电路板、外壳等组装成可插拔的光模块成品,直接对接 AI 数据中心的需求。苏州中际旭创覆盖100G到1.6T高速光模块,成都新易盛、上海剑桥科技也在数据中心和AI互联场景上提供同类方案。
光纤光缆与传输设备:承接上游光纤材料的原料端,这一环节就是把光纤制成光缆,并配上传输设备,搭建起实际的通信网络。这也是中国光通信产业里起步最早、当前相关企业数量最多的环节。武汉“中国光谷”挂牌就是以长飞光纤、烽火通信等企业光纤光缆为底子。并且这个环节中,不少企业也同时覆盖了上游预制棒等光纤原料的生产。
光通信测试封装设备:高速光模块对精度和可靠性要求极高,负责出厂前耦合封装和测试验证也成为了中游的关键环节。苏州天孚通信、珠海光库科技做的是精密器件和耦合封装环节,确保光路能稳定对准;苏州联讯仪器、深圳维度科技、武汉普赛斯等做的是测试设备,能把高速光模块、硅光和CPO从实验室推向量产前的可靠性验证。
最后是下游的算力网络与通信应用场景,涉及的企业大约有500家。光模块接入光纤,进入数据中心互联和AI算力网络,在大模型训练、智能问答、图片生成、视频理解等应用背后,每一次数据传输的效率,核心都取决于中游的光模块和光纤产品品质。
光通信在全国的产业格局
与资本市场的热点认知并不完全一致的是,深圳是光通信产业链综合实力最突出的城市,无论是光通信企业总量,还是关键环节上的企业数量,它都对武汉之外的城市保持着2倍以上的领先。

经历20多年的积累,武汉紧跟深圳的脚步,也是企业规模优势明显的城市。其366家产业链相关企业中,207家为关键环节企业,占比达到56.6%。
按照关键环节企业数量看,苏州、上海也处在前列,分别依托光模块龙头和高端器件材料能力,形成较强的产业识别度。
东莞和惠州在个别关键环节呈现出了明显的集中度。其中,东莞依托的是电子制造和 PCB 配套优势,惠州则以胜宏科技等企业为代表,在高端 PCB 等方向持续布局——光通信城市竞争不只发生在光模块前台,也发生在更靠近硬件底座的供应链环节。

拆分到细分环节,深圳在光通信测试封装设备、PCB材料链、高速光模块与光互联和光器件与连接组件4个关键环节都拥有全国约1/5的企业,是少数能够同时在芯片器件、光模块、PCB、设备和应用场景上形成规模优势的综合型城市。
高速光模块与光互联环节企业共有781家,按数量算,深圳和武汉分别占据了近20%。在这个当前景气度最高的核心产品环节,苏州虽然企业数量只占到了5.5%,但因拥有中际旭创、天孚通信等明星企业,也成为了这一链路上绕不开的城市。
而光纤材料环节的企业分布有自己的特征:18.6%的企业都布局在武汉,在苏州、杭州、南通也都落地了8.5%的企业。其中南通在光通信的其他环节企业不多,但在光纤材料上有一定的显示度。
光通信产业并不只属于头部城市。
我们将城市的光通信企业总量和关键环节占比分别设为横轴和纵轴,建立了一张四象限图。

第一象限是显而易见的企业数量多、关键环节占比高的核心城市——深圳、武汉、苏州、上海、广州。而在第二象限,则有包括东莞、惠州在内的一批城市,它们受限于城市规模和产业体量,企业总量规模并不突出,却因为在光芯片、光模块、PCB、光器件或测试封装等核心环节形成集聚,反而在产业链上拥有了更清晰的位置。
这样的区域格局说明,光通信产业竞争并不只是“有没有企业”的问题,而是企业集中在哪些层级的问题。头部城市的优势在于既有产业底盘,又有关键环节密度;追赶型城市的机会则往往来自某一个细分环节的突破。对于中小城市而言,盲目追求全链条并不现实,找准自身优势环节站稳细分赛道、形成不可替代的定位,才是更务实的发展思路。
发展中的光通信之城
城市产业竞争,终究是要落到具体城市身上。并且历经时间的沉淀才能看到产业链生长发展的成果。
每座城市在光通信产业里究竟拿到了怎样的位置、形成了怎样的优势,又有哪些环节还有继续补强的空间,我们提供了自2000年以来的分阶段数据。
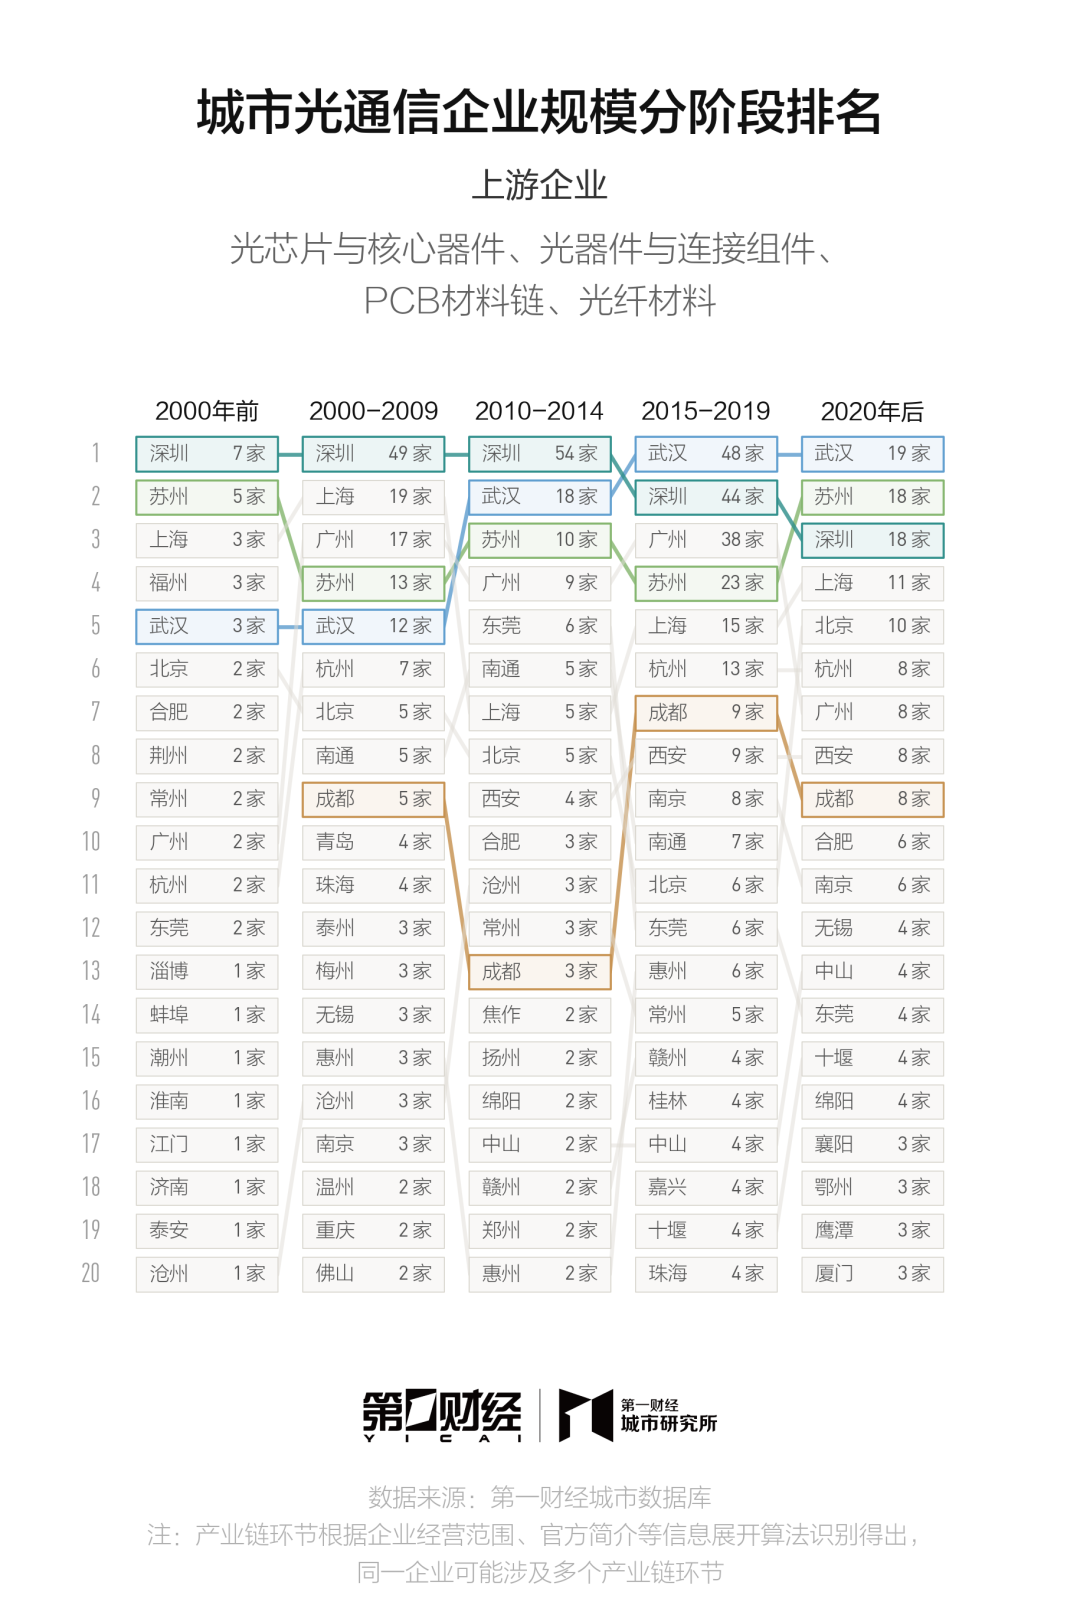

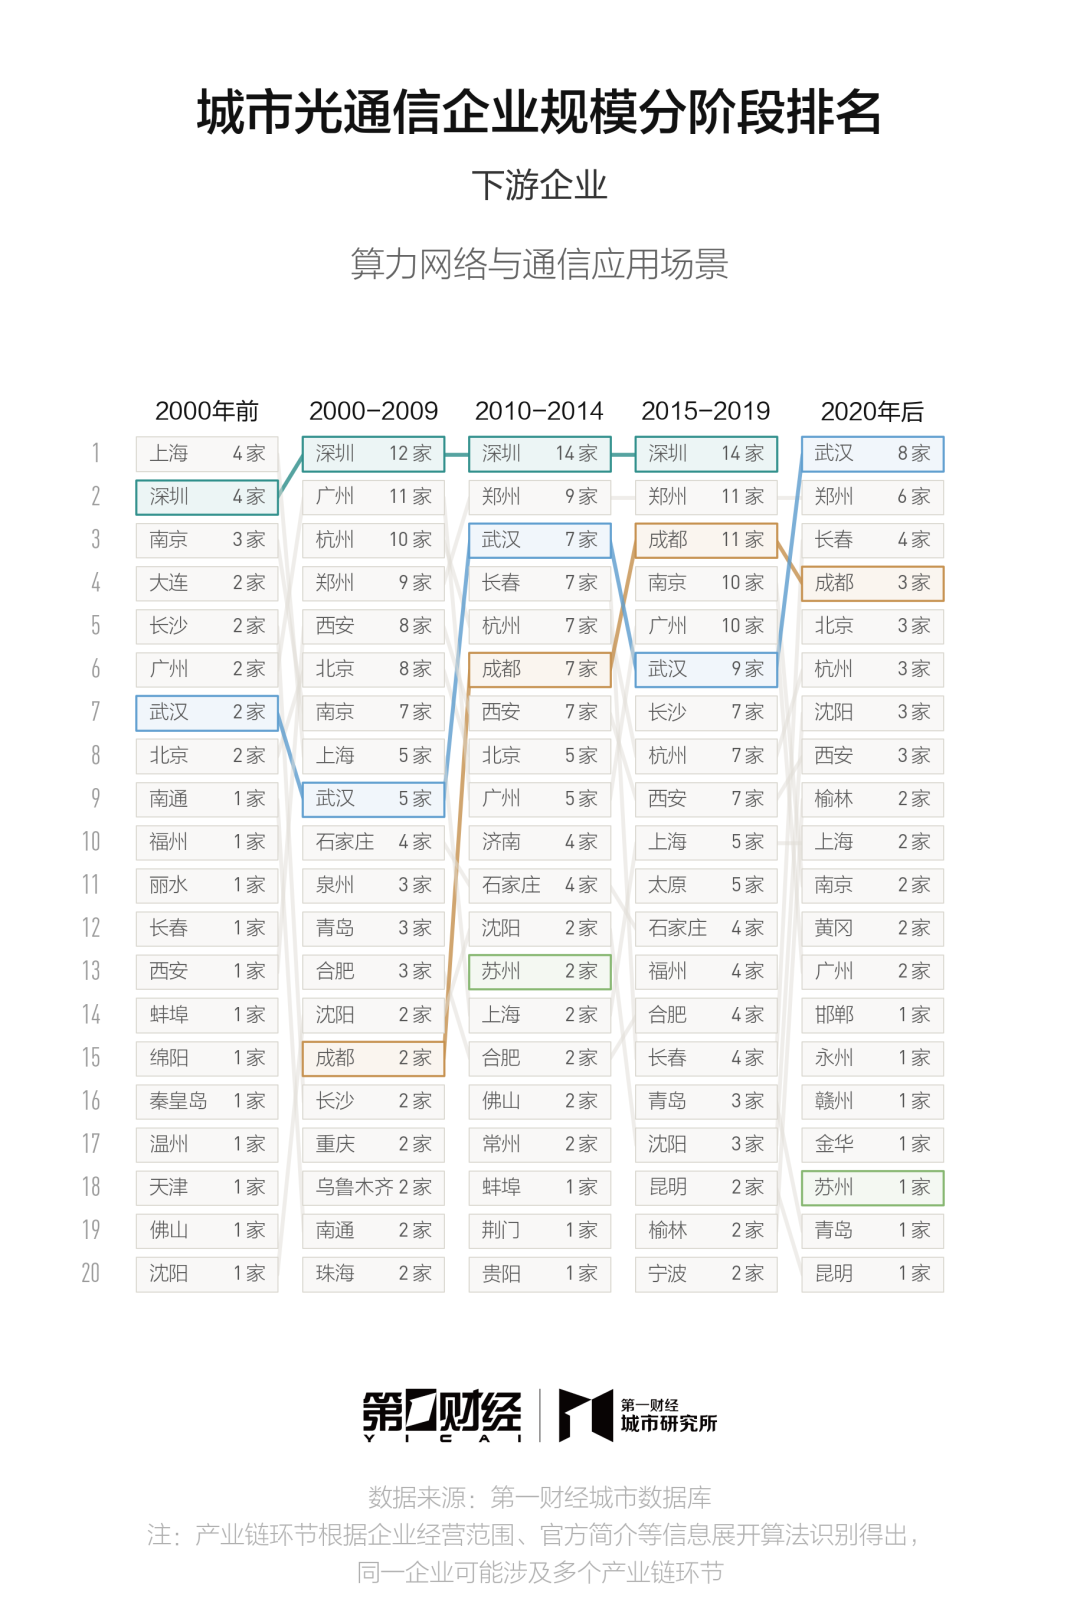
深圳的全链条优势,源于其在电子信息产业的持续深耕。从早期的通信设备制造,到消费电子产业的繁荣,再到半导体与高端制造的升级,深圳始终站在电子信息产业发展的前沿,积累了雄厚的技术、人才与产业链配套能力。光通信产业的全面领先,正是深圳电子信息产业底蕴的自然延伸。
武汉的产业地位,则得益于长期的战略布局与技术沉淀。早在1970年代,武汉邮电科学研究院便在此落地,成为中国光通信技术的发源地。2000年代初“中国光谷”成立后,武汉持续将光电子产业作为核心战略方向,构建了从基础研究、技术攻关到产业化落地的完整体系。这份跨越数十年的坚持,最终在AI算力时代迎来了产业价值的集中释放。
苏州、成都等城市的崛起,则是差异化竞争策略的成功实践。它们没有盲目追求全产业链布局,而是结合自身先进制造或电子信息产业基础,精准选择最具优势的细分环节重点突破,最终在全国产业版图中占据了一席之地。AI算力需求的爆发,只是放大了它们的既有优势,加速了产业价值的兑现。
产业竞争的底色永远是长期主义。风口只会留给有准备的城市,没有前期的产业积淀,再大的行业热潮也难以落地生根。
资本视角的光通信未来
如果说企业分布代表了产业的当下格局,资本流向则预示着产业的未来方向。资本不会凭空定义产业价值,但它的选择,往往指向行业下一轮的增长极。
基于新一线城市产业数据库与天眼查创投融资记录的匹配查询,我们共识别到了 1233 条光通信行业的有效融资事件,涉及 416 家光通信相关企业。深圳、上海、苏州、武汉四座热点城市合计贡献了 519 条融资事件;四城之外的城市合计达到 714 条,资本的目光正在沿着产业链向更多城市扩散。

新一酱在所有融资事件中按——事件发生在深沪苏汉四城之外且光通信企业总数少于80家的城市——这一条件做了筛选后,共出现了 350 条融资事件,其中 222 条落在关键环节。
在资本的视野中,对产业链节点上的技术突破和供应链卡位的判断,很多时候优先级是高于所在城市本身的产业规模的。
比如前面提到过的属于PCB材料链的惠州胜宏科技,早在2010年就拿下了A轮融资;而同样在惠州,高速光模块与光互联环节的九联科技则在2010年、2015年、2017年多次获得融资。
南通的光通信企业总计37家,融资事件更集中在光器件、传输设备和芯片相关环节。其中汉瑞通信科技在2021年获得A轮融资,2024年又获得B轮融资;帝奥微电子则在2016年获得B轮融资,并在2020年完成了两笔股权融资。
以下我们准备了一套光通信产业链上有所站位的城市画像卡片,供你进一步认识那些正在或者即将“站在光里”的城市。