从2984家商业航天企业看:造火箭这件事,是怎么轮到小城市的

点击标签寻找相似文章,点击正文段落推荐相关问题。

仅仅是在十年之前,中国的航天产业还是一个门槛和集中度都极高的行业,与它相关的城市就那么两类:要么聚集了航天国家队的北京、西安、成都、上海等“大国重器”所在;要么是依托特殊地理条件形成的国家级发射基地,比如文昌、酒泉和西昌。
而现在,商业航天整个行业的崛起,做上“航天梦”的城市遍布全国。
按照新一酱从由全国上百万家高新技术企业、科技型中小企业、专精特新企业及上市公司构成的第一财经城市数据库产业子库中筛选出的2984家商业航天企业来看,它们共计分布在204座城市。其中企业集群数量超过10家的共有44座,包括了最头部的北京、西安、成都、广州、上海,也包括了烟台、保定、绵阳、咸阳、芜湖、宝鸡、文昌等中小规模城市。

商业航天,这个按字面意思就能有所理解的产业赛道,在中国的起点被公认为是2015年。
这一年前后,《关于创新重点领域投融资机制鼓励社会投资的指导意见》《国家民用空间基础设施中长期发展规划(2015-2025年)》等国家级政策正式开放了社会资本和民营企业加入航天产业的大门。翎客航天、蓝箭航天、零壹空间等第一批民营火箭企业也都集中在这一段时间成立。

与此同时,以SpaceX、Blue Origin等为代表的美国商业航天企业日新月异的进展,也为中国建立了新的成本与效率标尺。
也是在2015年,马斯克创办的SpaceX公司成功实现了猎鹰9号一级火箭的回收,成就了人类历史上首枚轨道级可回收运载火箭的突破。这一里程碑事件并不仅仅是美国在火箭技术层面的突破,更是证明了火箭发射可以成为一门具备商业逻辑的生意——数千万美元造价的一级火箭不再是昂贵的一次性产品,发射的单位固定成本持续降低,火箭终能成为能支持反复运营的运输工具。
SpaceX的崛起,以及更多美国商业航天领域的变化也证明了,航天任务并不只能由“国家队”包办,它可以被拆解成发动机、材料、电子、卫星平台、终端、测控、数据和运营等商业环节,可以有产业分工,也可以分散布局。城市不必拥有完整航天体系,只要在材料、精密制造、电子信息或软件服务中的某个环节拥有基础,也可能进入商业航天供应链。
于是在中国,中小城市也能做商业航天的逻辑正式成立了。
要展开中国商业航天的小城故事,我们依然先从这条产业链的环节分工开始入手。
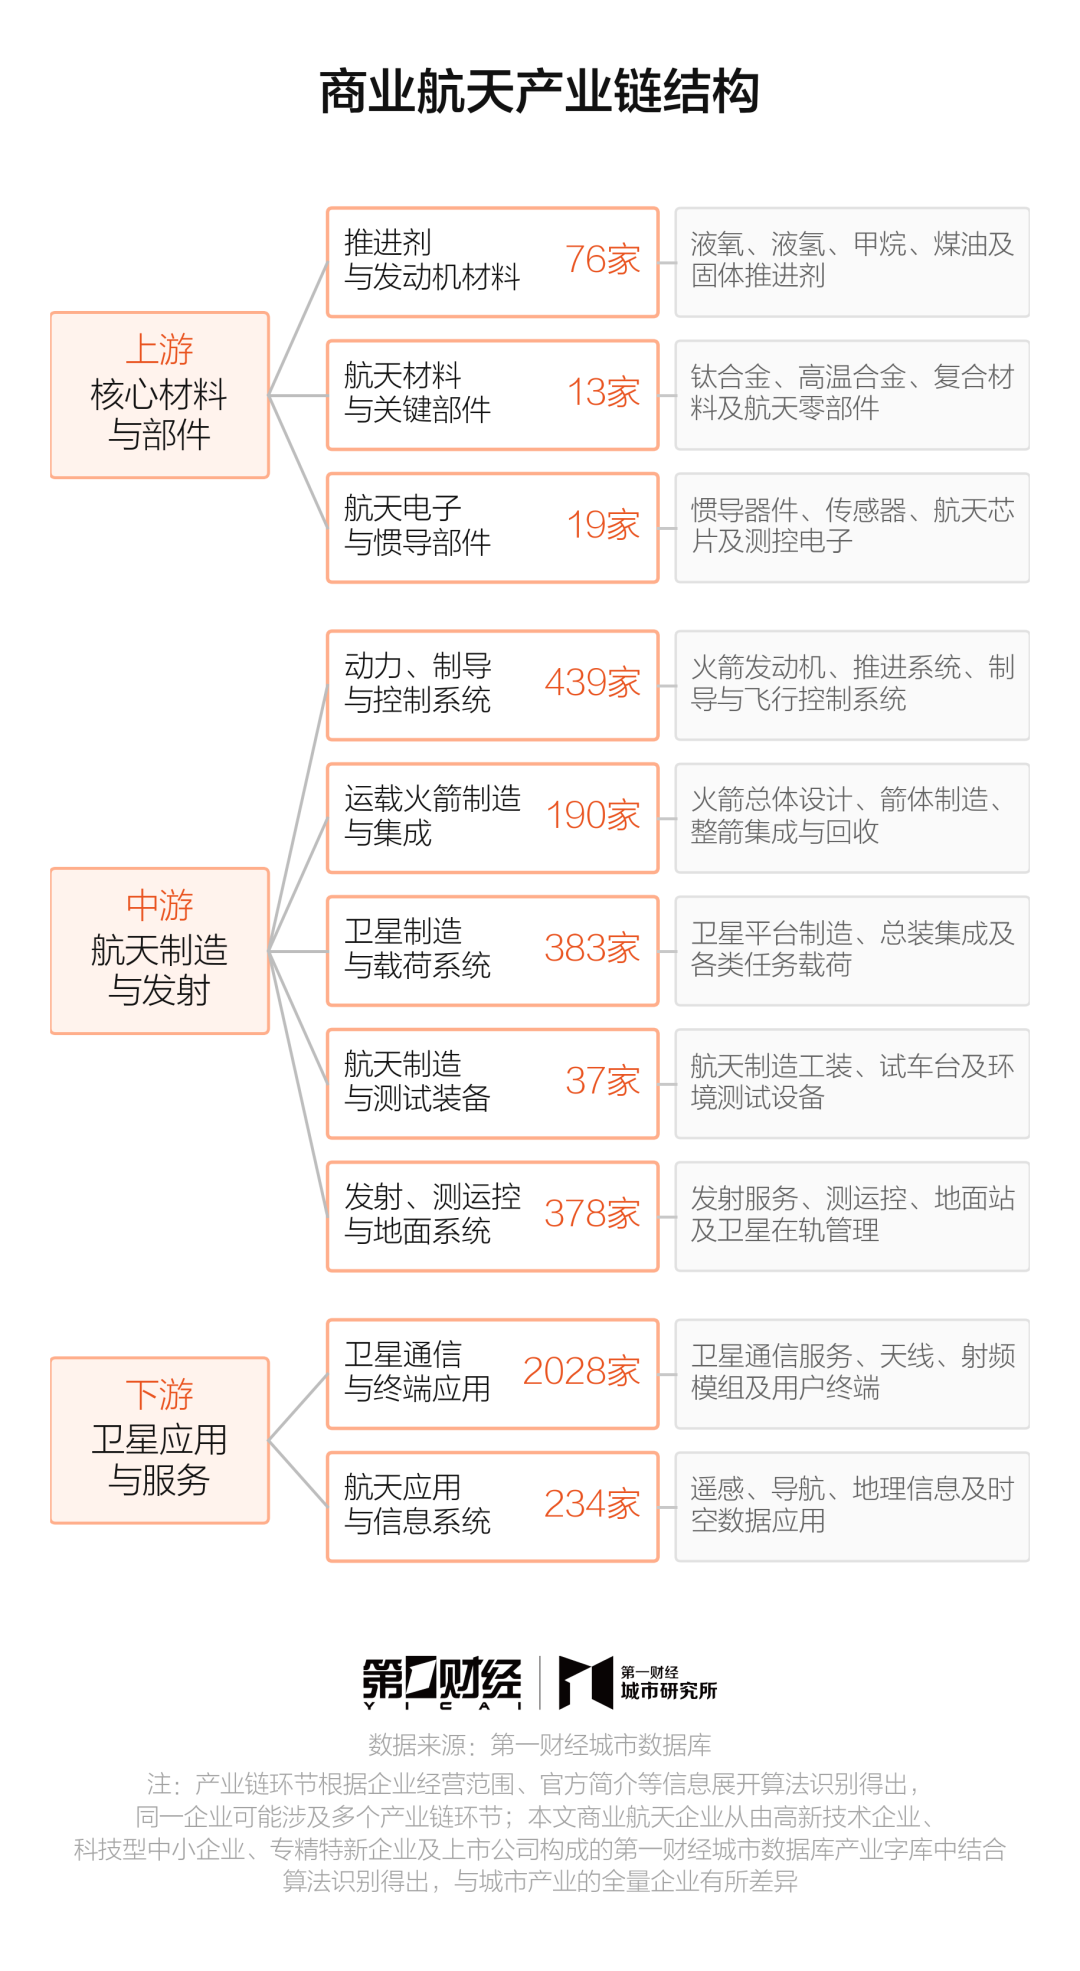
它的产业链环节非常清晰。
上游是原材料和零部件,包括用于制造火箭发动机的材料和推进剂,也包括了专用于航天设备的原材料、零部件,以及用于传感、惯导、测控等功能的电子部件。
中游的核心是把火箭和卫星造出来,并且将它们发射上天。其中火箭制造的环节还有细分——火箭的发动机和控制系统核心且复杂,可以独立成为专门的生产环节;搞定这些核心部件,接下来才会进入到火箭的总装和集成环节。卫星的制造链路相对短一些,它主要包括了卫星本体的制造,以及决定卫星上天之后做什么的“载荷系统”的相关功能配置。
除了上天的火箭和卫星,中游环节还涉及到制造航天器的制造装备、测试装备、发射装备,它们是辅助制造和发射的关键环节。
此外,中游环节还包括了围绕“发射”这个动作的各条链路——发射服务、发射场配套、地面站、测控站、测运控服务、卫星在轨管理、地面系统建设等。它们已经很接近下游服务,但在商业航天产业链里,直接支撑着火箭发射和卫星的运行,是制造环节之外不可缺的基础设施和运营系统。
下游的应用环节主要分成两部分:“卫星通信与终端应用”是将卫星能力转化为通信连接的环节,解决能与卫星连得上、传得通的问题;“航天应用与信息系统”环节则聚焦在具体的应用场景,比如遥感数据、地理信息、时空信息、气象服务等,让来自卫星等航天器的数据真正产生价值。
比如我们熟悉的北斗导航,它一方面需要终端设备与天上的北斗卫星通信,完成定位信号的接收与传输;另一方面,要真正变成可用的导航、调度、监测等服务,还需要更偏应用场景侧的系统开发和数据处理能力。
对应到第一财经城市数据库筛选的2984家商业航天企业,我们可以看到大约有2/3的商业航天企业从事门槛相对偏低的下游卫星通信与终端应用环节。而在运载火箭制造与集成、卫星制造与载荷系统这两大“造火箭”和“造卫星”相关的商业航天核心环节上,还分别只有190家和383家企业。
但即使尚在发育的产业链环节,中小城市也都参与进来了。
新一酱按照非一线/新一线城市、非省会/副省级城市两层标准定义“中小城市”,匹配了它们在商业航天领域各环节的参与情况。

中小城市总共有681家商业航天企业,其中渗透度最高的是上游的推进剂与发动机材料环节,全国76家环节企业中,有一半分布在中小规模城市。除此之外,中游的5个火箭、卫星制造和发射环节,中小城市也都有30%上下的企业布局。
具体到单个城市,我们进一步筛选了商业航天企业数量超过10家的中小城市来详细拆解。

咸阳和宝鸡典型受西安在中国航天事业中的核心地位辐射带动的城市。在上游的推进及与发动机材料环节,宝鸡的一批钛合金材料企业占据了重要位置,以及中国航天集团旗下的时代导航也位于宝鸡,是中小城市中为数不多有上游航天电子与惯导部件布局的城市。
与此类似的还有保定,22家相关企业中有14家位于雄安新区,并且几乎都是下游的卫星通信和航天应用相关环节的企业。其中包括了2024年正式迁驻雄安的央企中国星网。围绕卫星的制造和组网应用,雄安还在产业园内提供了卫星共享智造中心和卫星共享测试中心等公共服务。
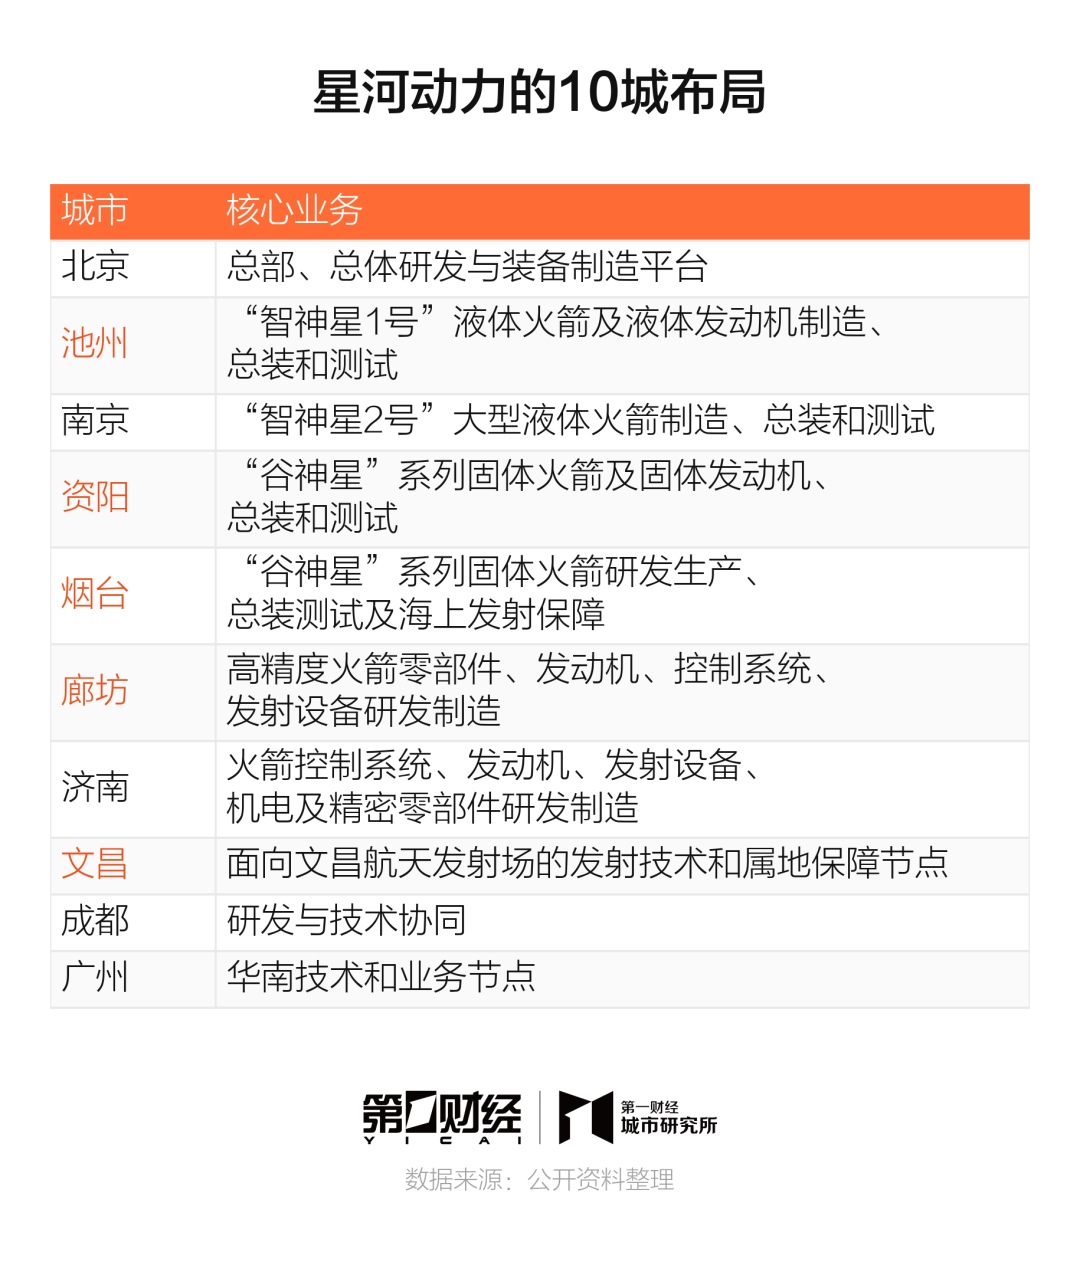
烟台海阳的东方航天港是以商业航天海上发射母港为定位建设的。2019年,我国首次海上发射在海阳附近海域实施。此后,东方航天港以商业航天海上发射母港为定位加快建设,成为烟台商业航天产业起步的重要支点。发射、测运控与地面系统的全国378家企业中,烟台占据了1.85%,但这7家企业中包括了名头响亮的东方空间、星河动力、中科宇航、九天行歌在当地的制造、总装测试或发射保障业务分支。
与国家队布局及政策拉动因素形成的集聚城市不同的是,长三角的无锡、常州、芜湖、嘉兴等城市的商业航天更像是“无中生有”。
按照无锡官方发布的数据,截至2025年年底,无锡的商业航天上下游企业数量已经达到了325家,52家规上企业全年营收达到144.8亿元。其中火箭赛道的知名企业包括了蓝箭航天、天兵科技、东方空间、深蓝航天,卫星链条上则有制造端的银河航天、微纳星空、天仪空间,应用端则有中科星图、千寻位置等。
有媒体报道,2022年无锡的商业航天产业起步前,在梁溪区有过一次关于新兴产业招引方向的讨论。当时的想法是,无锡制造业基础雄厚,2012年起就有飞机发动机、燃气轮机等同类产业链的布局,而且在精密加工、电子信息、新材料领域都有不错的积累,是有承接商业航天领域细分环节的能力的。随后的故事就是经典的“链式招商”行动——招商干部边做案头研究将产业链的细分环节拆开吃透并且与无锡本地的制造业基础挂上钩,边在北京、西安、上海等地跑企业、找机会。
只是三四年的时间,无锡快速占住了商业航天产业链中的关键位置。这其中,政府引导基金功不可没。
蓝箭航天的招股说明书中披露,以无锡市属国企无锡产业发展集团、惠山区国资等为LP的无锡产发基金在2023年出资10.1亿元投资蓝箭,占股超过5%。也是这笔投资,带动蓝箭投资30亿元将运载火箭关键部件制造的基地落户无锡,承担朱雀三号的总装和测试业务,成为了惠山区的商业航天链主企业。

在面向未来的科技赛道中,商业航天的资金缺口尤为突出。它不是一门可以边做边卖、快速回款的生意:从发动机试车、整箭研制、卫星制造,到发射验证、地面站建设和星座组网,每一步都需要长周期、高强度的前期投入。更重要的是,商业航天的很多成本发生在收入真正形成之前,企业往往要先烧出技术可靠性、发射成功率和在轨服务能力,才有机会进入稳定商业化阶段。
也因此,地方国资和政府引导基金带来了关键的资金桥梁,同时也在这一过程中改变了商业航天的区域格局。
在安徽省内产业存在感不高的池州,凭借当地政府引导基金在2019年对星河动力的早期投入,在完全没有任何商业航天基础的情况下走上了这条赛道。星河动力将可重复使用的液体火箭及发动机的生产基地,以及液体火箭发动机的试车基地落在了池州——能够实现重复使用的液体火箭被认为是航天要实现商业闭环的最关键的技术环节。
一座小城市的商业航天梦就这样被点燃了。
2024年,池州编制了城市商业航天的产业发展规划,宣布要造一座“江南航天城”。与此同步的是,池州成立了12亿元的商业航天基金,引入包括卫星载荷研制、航天材料、算力星座等火箭之外更丰富的商业航天产业链,现在落地的相关企业达到了18家。
类似的,头部火箭企业进入多型号并行研制和批量生产阶段后,都开始把研发、发动机、箭体制造、总装测试和发射保障环节陆续拆分到不同城市,尤其是将制造与试验环节则更多落向具备工业基础、空间和资金支持的周边城市。这种企业内部的地域分工,也在推动中国商业航天产业版图向更广的区域扩展。
2026年7月10日,“国家队”的可重复大型液体火箭长征十号乙在海南商业航天发射场成功首飞,并实现了海上网系回收 。这是全球首次的火箭网系回收,也是中国首型成功回收的重复使用运载火箭,这为商业火箭企业正在推进的重复使用路线提供了新的技术参照。
中国的商业火箭企业在2026年上半年里共实施了14次火箭发射,其中,天龙三号、力箭二号以及两次朱雀二号改进型任务,都与相关企业后续的可重复使用技术路线相关联。
中国商业航天追赶着全球先行者的进度,也在验证商业闭环能否建立:火箭能否降低成本、形成稳定订单,并持续完成批量交付。只有这些环节逐步跑通,分布在全国204座城市里的商业航天企业,才可能成为当地稳定的产业支点。